第794回 男子中の入試問題 比と割合 3

「第794回 男子中の入試問題 比と割合 3」
前回は、2026年度に男子中の入試で出された「比と割合」の中から、「売買算」の基本問題を取り扱いました。
今回は「売買算」の応用問題を見ていきます。
1問目は「多数売り」の売買算の応用問題です。
【問題】ある文房具屋は原価が1本800円のボールペンと、原価が1本3000円の万年筆を合計500本仕入れました。ボールペンは原価の25%の利益、万年筆は原価の20%の利益を見込んで定価をつけて売りました。しかし、ボールペンは仕入れた本数の30%、万年筆は仕入れた本数の20%が売れ残りました。そこで、ボールペンは定価の15%引き、万年筆は定価の10%引きで売ったところ、どちらもすべて売り切りました。全体の利益は、500本すべてを定価で売った場合よりも27090円少なくなりました。
① 定価の10%引きで売ったときの万年筆1本の値段はいくらですか。
② 仕入れたボールペンの本数は何本ですか。
(慶應義塾普通部 2026年 問題5)
【考え方】
①
20%=0.2
3000円×(1+0.2)=3600円 … 万年筆の定価
10%=0.1
3600円×(1-0.1)=3240円
答え 3240円
②
25%=0.25
800円×(1+0.25)=1000円 … ボールペンの定価
15%=0.15
1000円×(1-0.15)=850円 … ボールペンの値引き後の売価
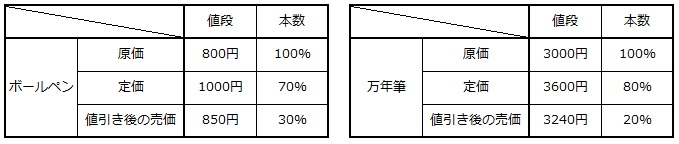
仕入れた本数を、ボールペンが100○本、万年筆が100□本とし、
(値段)×(本数)=(合計金額)、
(売り上げ)-(仕入れ)=(利益)
を用いて、仕入れ、売り上げ、利益の表を作ります。
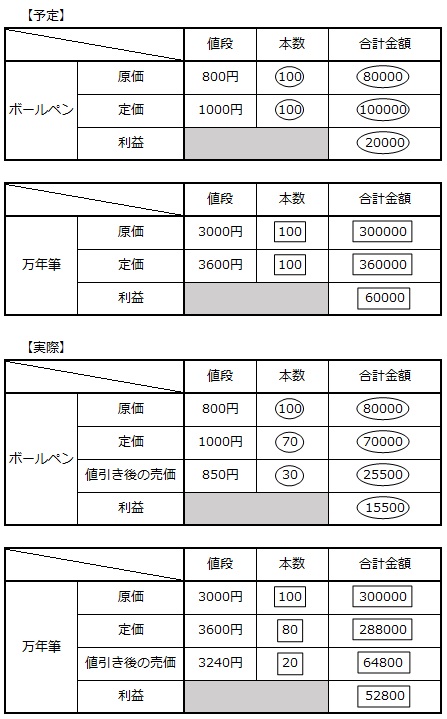
「合計500本仕入れました(ア)」と「全体の利益は、500本すべてを定価で売った場合よりも27090円少なくなりました(イ)」を式に表します。
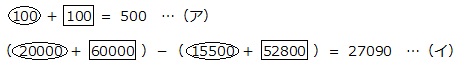
消去算です。
(ア)の両辺を100で割り、(イ)の式も整理します。
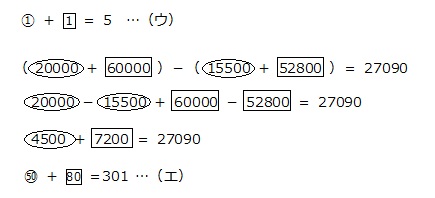
(ウ)の式の両辺に50をかけて、○を㊿にそろえます。
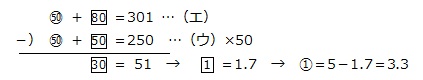
3.3×100=330
答え 330本
本問は、売買算と消去算が組み合わさった問題です。
途中から消去算やつるかめ算を利用する問題は、売買算では定番問題の1つです。
もし、正解できないようでしたら、表などを使って条件を整理できること、途中から消去算が利用できることを確認しましょう。
2問目は利益と損失に関する応用問題です。
【問題】次の問いの[ ]をうめなさい。
芝中学校の学園祭で、1個の仕入れ値が100円のどら焼きを販売します。販売取引はすべて電子決済で行われ、機材費が5000円かかります。また、売り上げの4%が電子決済手数料として最後にかかります。
例:どら焼きを100個仕入れて、1個の定価を120円ですべて売り切ったとします。
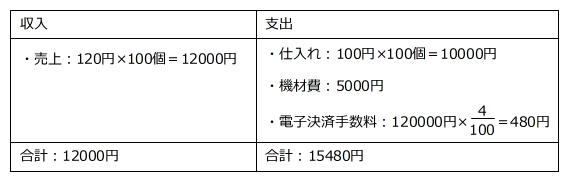
この場合、最終損益は「3480円の損」となります。
(1) どら焼きを100個仕入れてすべて売り切るとき、利益が出るためにはどら焼き1個の定価を[ ]円以上にする必要があります。
(2) どら焼き1個の定価を150円にしたとき、利益が出るためには[ ]個以上仕入れてすべて売り切る必要があります。
(3) どら焼きを何個か仕入れ、1個の定価を150円としたところ、[ ]個売った時点で売れなくなりました。このまま売れ残ると、最終損益が「7000円の損」となってしまいます。そこで、その残りのどら焼きを定価の2割引きで売ったところ、すべて売り切ることができ、最終損益は「1640円の利益」となりました。
(芝中学校 2026年 1回 問題5 問題文一部変更)
【考え方】
(1)
利益も損失も出ない「収入=支出」となる場合を考えます。
定価を①円とすると、売り上げは
①円×100個=100○円、
電子決済手数料は
100○円×4/100=④円
です。
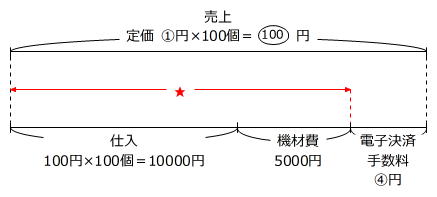
★に着目します。
100○円-④円=10000円+5000円
①=15000÷96=156.25
ですから、定価を157円以上にすると、利益を出すことができます。
答え 157
(2)
(1)と同じように、「収入=支出」となる場合を考えます。
仕入れた個数を①個とすると、売り上げは
150円×①個=150○円、
仕入れは
100円×①個=100○円、
電子決済手数料は
150○円×4/100=⑥円
です。
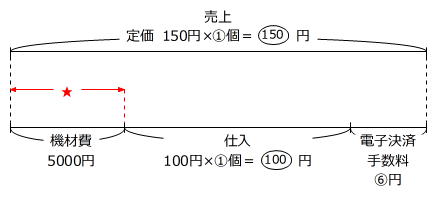
★に着目します、
150○円-100○円-⑥円=5000円
①=5000÷44=113.6…
ですから、仕入れる個数を114個以上にすると、利益を出すことができます。
答え 114
(3)
2割=0.2
150円×(1-0.2)=120円 … 2割引き後の売価
120円に値引きして売ったどら焼きの個数を①個とすると、売り上げは
120円×①個=120○円、
電子決済手数料は
120○×4/100=4.8○円
です。
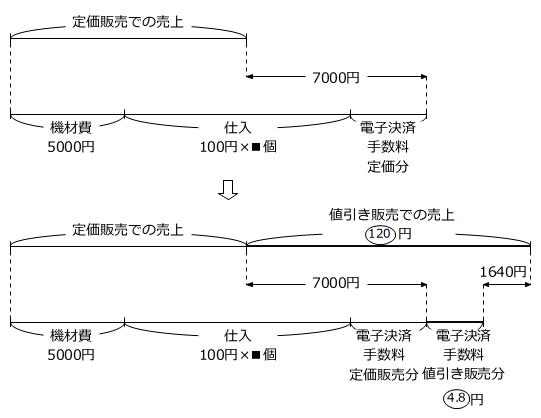
120○円=7000円+4.8○円+1640円
①=(7000+1640)÷(120-4.8)=75 → 値引きして売ったどら焼きの個数は75個です。
値引き販売をする前の「7000円の損」の状況を、定価で売ったどら焼きの個数を1□個として、仕入れを定価販売分と値引き販売分に分けた線分図で表します。
150円×1□個=150□円 … 定価販売での売上
100円×1□個=100□円 … 定価販売分の仕入れ
100円×75個=7500円 … 値引き販売分の仕入れ
150□円×4/100=6□円 … 定価販売分の電子決済手数料
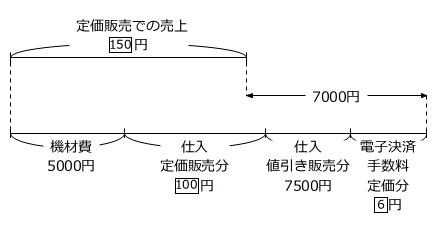
150□円+7000円=5000円+100□円+7500円+6□円
1□=(5000+7500-7000)÷(150-100-6)=125 → 定価で売ったどら焼きの個数は125個です。
答え 125
本問は、利益と損失の考え方を確認できる問題です。
もし、表を利用して正解できないようでしたら、解答例のような線分図に表してみましょう。
今回は、2026年度に男子中で出された「売買算」の応用問題をご紹介しました。
応用問題が苦手なようでしたら、着眼点の発見や方針を立てやすくするために、表や線分図をかいて解く練習をするとよいと思います。